Волатильність це: як зміни цін показують ризик
Волатильність це показник того, наскільки сильно й непередбачувано змінюється ринкова ціна за певний час. Коли він високий, інвестор бачить великі злети й падіння, а вибір напрямку руху стає ризикованішим. Коли показник низький, ринок рухається спокійніше, але це не означає відсутності ризику. Щоб правильно читати такі зміни, потрібно розрізняти історичну та очікувану волатильність, дивитися на період спостереження й не плутати великі рухи з довгою перспективою.
Поняття широко застосовують до акцій, облігацій, валют, товарів і криптовалют. Найпростіший приклад: акція сьогодні коштує 100 гривень, а через місяць — 120 або 80. Обидва рухи показують зміну, але їхній напрямок відрізняється. Для оцінки ризику важливіше не лише те, чи зросла ціна чи впала, а й те, наскільки великими були коливання та чи повторювалися вони схожими епізодами.
Український контекст додає важливий практичний вимір. В умовах війни, змін в логістиці, енергетиці та курсі гривні ринок може швидко перебудовувати очікування. Тому волатильність — не абстрактний показник із підручника. Вона допомагає зрозуміти, чому котирування рухаються хвилями, де залишається місце для ризику та як організації планують бюджети й резерви.
Далі — практична схема: від значення показника до вибору періоду, способу розрахунку та рішення, яке може приймати людина, яка не працює в Goldman Sachs і не торгує опціонами.
Як виглядає волатильність на ринку
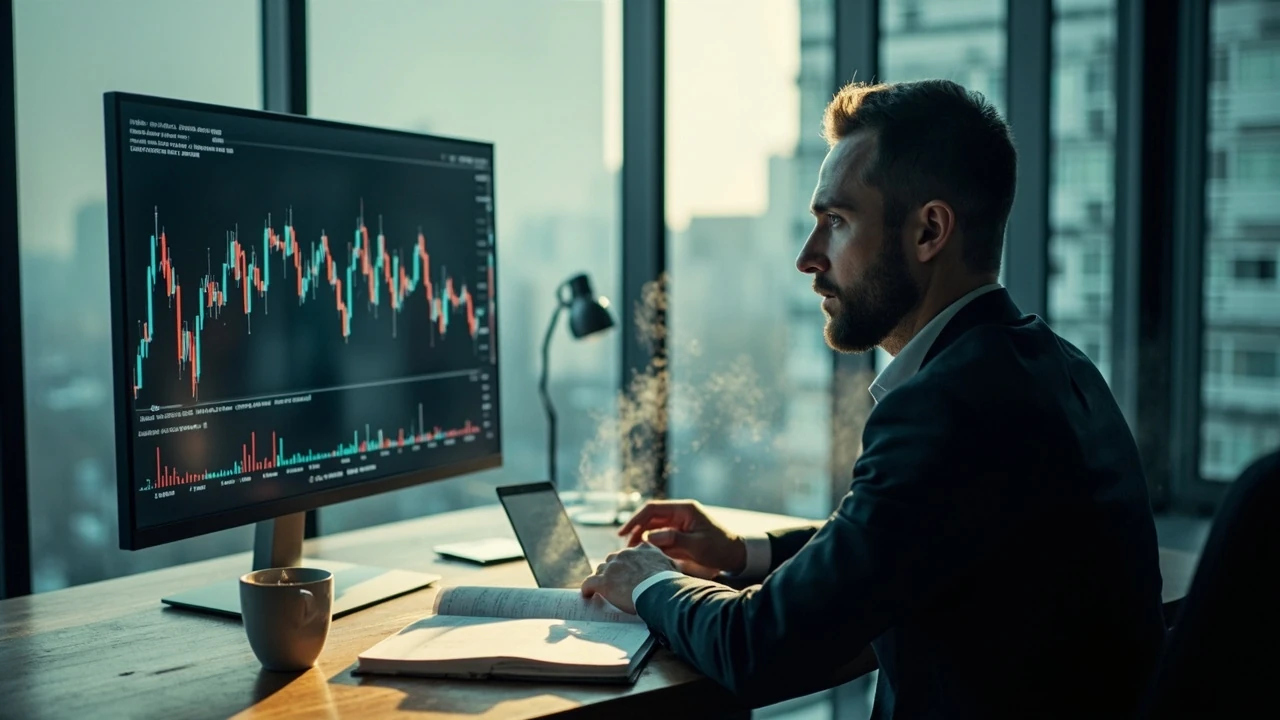
На графіку рух із помірною волатильністю часто нагадує рівномірні коливання навколо певного рівня. Ціна піднімається, трохи опускається й знову рухається вгору. За такої картини зміни все ще відбуваються, проте їхній масштаб залишається передбачуванішим.
Висока волатильність виглядає інакше. Довгі вертикальні свічки, широкі діапазони денних змін, різкі стрибки та тривалі періоди без руху змінюють ризик. Але окремий великий рух не дорівнює високій волатильності сам по собі. Якщо такий рух стався один раз за кілька років, його вплив на середній показник може бути меншим, ніж у серії помірних, але частих коливань.
Низька волатильність теж має подвійний характер. Вона зазвичай супроводжується стабільнішою торгівлею та нижчими короткочасними коливаннями. Проте ринок може накопичувати напругу, а наступна реакція на новину здатна бути різкою. Тому спокійна картина сама по собі не є доказом безпеки.
Опис волатильності в українській енциклопедії наголошує на її значенні для управління фінансовими ризиками. Там же розмежовуються історичний і очікуваний підходи, які допомагають краще зрозуміти різницю між минулою поведінкою ринку та очікуваннями учасників.
Корисне правило для початківця: дивіться не тільки на вертикальну амплітуду, а й на горизонтальний масштаб. Подвійний рух у межах одного тижня та рух на 10% за рік можуть мати подібний процент зміни, але для короткочасного трейдера це зовсім різні ситуації.
Історична та очікувана волатильність
Історична волатильність розраховується за фактичними змінами ціни в минулому. Це своєрідний статистичний знімок ринку за вибраний період. Якщо взяти тиждень із п’ятьма торговильними днями й порівняти його з місяцем, результати можуть відчутно різнитися. Тому показник завжди має часовий контекст.
Очікувана волатильність, або implied volatility, будується на основі поточної ринкової ціни опціона. Вона показує, який розмах руху закладають учасники ринку в ціну захисту. Якщо очікувана волатильність висока, трейдери платять більше за опціони, які захищають від руху. Це не пророк. Це сума, за яку ринок зараз страхує майбутні коливання.
| Ознака | Історична волатильність | Очікувана волатильність |
|---|---|---|
| Джерело даних | Ціни минулих торгових сесій | Поточна ціна опціона та ринкові котирування |
| Що показує | Наскільки рух уже був мінливим | Який рух ринок закладає в ціни |
| Головний недолік | Не враховує майбутні зміни безпосередньо | Залежить від припущень моделі та ліквідності |
| Практичне питання | Якою волатильністю ринок жив у минулому? | Скільки ринку зараз платить за захист від руху? |
Коли очікувана волатильність помітно перевищує історичну, ринок може оцінювати подію як дуже ймовірну або небезпечну. Наприклад, перед публікацією важливих фінансових результатів. Але різниця між двома показниками не є точним прогнозом напрямку ціни. Вона лише показує, наскільки учасники планують платити за невизначеність.
Є ще один корисний поділ: реалізована волатильність вимірює рух, який уже відбувся. Порівняння реалізованої та очікуваної допомагає оцінити, чи виправдалися очікування. Якщо ринок очікував помірний рух, а фактично отримав різкий, показники розійдуться.
Як вимірюють волатильність
Найпоширеніший метод у фінансовій статистиці — стандартне відхилення дохідностей. Дохідність показує відносну зміну ціни за певний інтервал. Далі вимірюють, наскільки ці дохідності відхиляються від середнього значення. Чим більше розкид, тим вища волатильність.
Для простої ілюстрації уявімо дві акції. Перша рухається між 99 та 101 гривнею, а друга — між 80 та 120 гривнею. Середнє значення може бути однаковим, але стандартне відхилення другої значно більше. Інвестор, який купив другий актив, стикається з ширшим можливим діапазоном зміни.
У практиці застосовують кілька показників:
- Standard deviation: базова міра розкиду дохідностей за обраний період.
- Annualized volatility: приведення показника до річної шкали, яка спрощує порівняння різних інструментів.
- Parkinson volatility: оцінка на основі найвищої та найнижчої ціни за період.
- Garman-Klass volatility: метод, який використовує відкриття, максимум, мінімум і закриття.
- ATR: середній справжній розмах для оцінки руху та встановлення рівнів ризику в трейдингу.
Жоден метод не є універсальним. Денні дані не враховують усіх внутрішньоденних рухів, а короткий період може спотворити картину. Тому результат потрібно зіставляти з аналогічним активом, схожим часовим вікном і придатним способом розрахунку.
Річний показник і період: чому числа можна порівнювати не завжди
Дуже поширена помилка — взяти два значення волатильності з різних періодів і назвати більше число «більш ризикованим». Якщо один показник розрахований за тиждень, а інший — за рік, це не пряме порівняння. Потрібна однакова шкала та узгоджений період.
Річна волатильність часто використовується, бо дає зручну норму для порівняння. Для додаткового контексту Якщо волатильність річна дорівнює 20%, це статистично не означає, що ціна обов’язково зміниться на 20% за рік. Це показник масштабування короткочасного руху до річної основи.
Формула має вигляд:
- Обчислити дохідності за обрані періоди.
- Визначити середнє значення та стандартне відхилення.
- Помножити відхилення на коефіцієнт масштабування для потрібного горизонту.
- Перевірити, чи не змінювалися метод, період і джерело даних.
Наприклад, якщо добове стандартне відхилення дорівнює 1%, орієнтовне річення за формулою для 252 торгових днів становитимуть приблизно 15,9%. Для місяця з 12 місяців умовний період дає менший показник. Це арифметичне перетворення, а не передбачення майбутньої дохідності.
Формули змінюють масштаб, але не створюють ясності, якщо вихідні дані короткі. Під час надто спокійного тижня показник може виглядати низьким, а під час кризи — завищеним порівняно з довгою історією.
Що спричиняє зростання волатильності
Ринок реагує не лише на миттєву новину. Частіше змінюється оцінка майбутнього: прибутковості компанії, процентних ставок, попиту, безпеки постачання або ймовірності політичної події. Коли оцінки майбутнього різко переглядаються, з’являється багато покупців і продавців, які раніше утримували позиції.
До поширених чинників належать:
- несподівані рішення центральних банків та зміни процентних ставок;
- фінансові звіти, які показують помітне відхилення від очікувань;
- політичні рішення, геополітичні ризики та обмеження торгівлі;
- зміни попиту або пропозиції на ключові товари та енергоносії;
- ліквідність, коли за невелику кількість угод можна різко змінити ринкову ціну.
В Україні ці фактори часто поєднуються. Порушення логістики, повітряні атаки, рух курсу, рішення щодо імпорту та внутрішнього споживання можуть надходити в ринок майже одночасно. Інвестор тоді стикається не з одним чинником, а з декількома підсилюваними сигналами.
Є й зворотний бік. Висока волатильність може створювати можливості для короткочасних операцій, але також збільшує ризик помилкового входу, несподіваних стоп-втрат і надмірного плеча. Тому високий показник цікавий для професійного аналізу, але не обов’язково придатний для швидкого масового входу.
Як волатильність впливає на різні рішення
Для довгострокового інвестора показник допомагає порівнювати акції, фонди та облігації за очікуваним ризиком. Якщо два портфелі давали схожу середню прибутковість, але другий мав значно вищу волатильність, його результати могли отриматися внаслідок коротких сприятливих періодів, а не стабільного виконання.
Для підприємства ситуація інша. Коливання бізнес-результату впливають на ліквідність, зарплати, податки та можливість обслуговувати позики. У компанії з високою операційною волатильністю доцільно тримати більший резерв ліквідності та розділяти виплати залежно від фактичного надходження грошей.
| Ситуація | На що звернути увагу | Практичний орієнтир |
|---|---|---|
| Купівля акції | Історичний та очікуваний показник, період, ліквідність | Визначити допустиму відхильну ціну та позицію заздалегідь |
| Торгівля CFD або ф’ючерсами | Плече, маржа, денний ліміт втрат | Не використовувати повний доступний обсяг позиції |
| Управління облігаціями | Коливання ціни та зміна процентних ставок | Порівнювати прибутковість із загальним ризиком портфеля |
| Фінансове планування компанії | Розкид виручки, витрат і грошових потоків | Планувати сценарії без різкого падіння та зростання |
Для пенсіонера або споживача показник може бути корисним через ширший погляд на портфель. Якщо всі кошти лежать в одному секторі, а його ціни різко коливаються, загальний стан заощаджень теж стає мінливим. Розподіл між класами активів не гарантує прибутку, але зменшує залежність від однієї окремої історії.
Головне — не шукати «найменш волатильний» актив і вважати його ідеальним. Занадто низький рух іноді означає недостатню ліквідність або завищену очікувану прибутковість. Потрібні прозора логіка, зрозумілий горизонт і план на випадок помилкового руху.
Типові помилки при оцінці ризику
Перша помилка — дивитися лише на стандартне відхилення за один період. Якщо взяти лише тиждень після спокійного місяця, результат виглядатиме надто низьким. Якщо обрати кризовий тиждень, показник здаватиметься надто високим. Розумна практика — дивитися на кілька періодів і порівнювати їх між собою.
Друга помилка — вважати, що висока волатильність означає зростання. Вона показує масштаб руху, але не його напрямок. Ціна може знизитися на 15% і відскочити на 10%, а потім упасти ще на 8%. Або залишитися майже без змін після великих коливань.
Третя помилка — ігнорувати ліквідність. Актив із невеликим торговим обсягом може показувати різкі зміни котирування, хоча реально доступний обсяг операцій обмежений. Тому порядок цінових змін не завжди відображає реальний ризик доступного для торгівлі обсягу.
Четверта помилка — порівнювати акцію з криптовалютою або облігацією за одним значенням без урахування структури. Акція може мати корпоративні події, облігація — купон і рейтинг, криптовалюта — робочу активність мережі та інші ризики. Одна цифра не замінює розуміння інструмента.
П’ята помилка — шукати «точку входу» лише за показником. Навіть низька волатильність не визначає, чи актив переоцінений. Це лише один елемент аналізу поряд із прибутковістю, боргом, ліквідністю, горизонтом вкладення та сценаріями розвитку.
Правильніше запитувати: який період використано, чи зіставні періоди з інструментом, враховано ліквідність і чи достатній розмір позиції для реального виконання угоди. Саме такі питання перетворюють показник на корисний інструмент.
Практичний спосіб оцінити волатильність
Перед прийняттям рішення зберіть дані за щонайменше кілька сумісних періодів. Наприклад, 20, 60 і 252 торговельні дні. Розрахуйте стандартне відхилення дохідностей для кожного періоду, а потім порівняйте результати. Якщо коротке вікно дає різко інший результат, це сигнал, що поточний рух нетиповий або що вибір періоду сильно впливає на оцінку.
Далі перевірте кілька практичних умов:
- Чи є в графіку ціни ламаний розрив, поділ акцій або зміна умов торгівлі?
- Чи достатній торговий обсяг для вашого розміру операції?
- Який показник очікуваної волатильності порівняно з історичним?
- Наскільки змінився режим торгівлі після останньої події?
- Чи закладає ваша стратегія припущення про тривалість коливань?
Потім визначте не лише очікуваний прибуток, а й прийнятну втрату. Розмір позиції можна обчислити за правилом: сума, яку ви готові втратити, ділиться на відстань до рівня, за якого рішення треба переглянути. Для короткочасної операції цю відстань задають технічним рівнем, а для довгострокової — допустимим рівнем просадки портфеля.
Не варто додавати до вже ризикованого активу позицію лише через те, що волатильність різко впала. Спокій може закінчитися. Якщо рішення грунтується на очікуванні низького руху, варто заздалегідь визначити, що робити після його прискорення.
В Україні додатковим орієнтиром можуть слугувати внутрішньоденні зміни та ліквідність українських ринків. Але порівнювати їх потрібно з аналогічними показниками інструменту, а не із загальним відчуттям «зараз ринок нестабільний».
Часті запитання (FAQ)
Що таке волатильність простими словами?
Волатильність показує, наскільки великими й нестабільними були зміни ціни або іншого показника. Високе значення означає ширший розкид і зазвичай більший короткочасний ризик. Низьке — спокійніший рух, але без гарантії безпеки.
Чим відрізняється волатильність від ризику?
Волатильність є вимірюваною характеристикою руху або розкиду. Ризик ширший: він охоплює можливість втрат, невизначеність, ліквідність та наслідки рішення. Висока волатильність зазвичай збільшує ризик, але не є його єдиним джерелом.
Чи можна передбачити точний розмір наступного коливання?
Ні. Показник узагальнює поведінку за вибраний період і не визначає наступну ціну. Навіть високе значення не вказує, чи піде ринок вгору чи вниз. Воно лише допомагає порівняти ризик або зрозуміти очікування учасників.
Яка волатильність вважається високою?
Універсальної межі немає. Для одного сектору 25% можуть бути звичайним станом, а для іншого — надзвичайним. Порівнюйте інструмент із його власною історією та сімейством активів, а також враховуйте період, ліквідність і розмір позиції.
Чому реальна волатильність може відрізнятися від очікуваної?
Очікувана показник формується через ціни опціонів, а реальна вимірює рух ринку після події. Між ними можуть з’явитися несподівані новини, зміни ліквідності або помилки в очікуваннях. Ринок постійно переглядає свою оцінку майбутнього руху.
Чи можна зменшити ризик, просто обравши низьковолатильний актив?
Не завжди. Актив може бути неліквідним, переоціненим або залежати від одного ризику. Портфель можна зробити стійкішим через диверсифікацію, контроль ваги позицій, ліквідний резерв і план виходу, а не лише через вибір спокійнішого графіка.
Як довільно треба розглядати показник?
Немає одного правильного горизонту. Для внутрішньоденної торгівлі важливі години та дні, для середньострокової стратегії — тижні й місяці, для довгострокового портфеля — довший період. Завжди порівнюйте однакові часові вікна й позначайте одиниці виміру.
Як волатильність впливає на кредитний ризик?
Вона не є єдиним фактором, але вища нестабільність грошових потоків і вартості активів може ускладнювати обслуговування позик та підвищувати вимоги до застави. Для банку й позичальця важливі також боргове навантаження, ліквідність, строки погашення та стійкість грошових потоків.
Чи повинна зростати волатильність під час кризи?
Часто так, але не обов’язково безперервно. У паніці рух може різко прискоритися, а потім знизитися після стабілізації умов. У деяких сегментах паніка залишається низькою через структуру ринку, але зростає небезпека ліквідності та прихованих позицій.
Висновок
Волатильність це не знак поганого чи доброго активу. Це характеристика масштабу руху, яку треба читати разом із періодом, ліквідністю, витратами та сценаріями втрат. Перевірте історичне й очікуване значення, порівняйте кілька періодів і визначте допустимий розмір позиції. Наступна практична дія — записати умови входу, рівень перегляду та максимальну збиткову позицію до того, як постанеться наступний великий рух.
Для подальшого контексту про те, як коливання впливають на реальні рішення в Україні, пов’яжіть показник із матеріалами про захист української енергетики та графіки відключень електроенергії.
Залишити відповідь